アドバンテスト決算は市場予想超え。
需要は2027年も続くか
営業利益は中間期で約2倍。市場の予想と比べてどうだったのか、検査装置の需要はこの先も続くのかを整理する。
アドバンテスト決算は営業益96.5%増。市場予想も上回り、通期予想を上方修正
アドバンテスト(6857)の2027年3月期の中間決算(2026年4〜9月)は、営業利益が前年同期のほぼ2倍に増え、通期の予想も引き上げられた。市場の予想も上回り、自社株買いも決まった。好材料の多い決算だ。
この会社は、半導体の「検査装置」をつくっている。AI向けの高性能な半導体ほど、検査の手間と量が増える。その追い風を、最も強く受けている会社の一つだ。日本の半導体装置メーカーの代表格といえば、東京エレクトロンだ。その会社を、約1年前の2025年9月に、アドバンテストが時価総額で約20年ぶりに上回り、話題になった。AI時代に、検査装置への期待がどれほど高まっているかを示す出来事だった。
では、今回の決算は、市場の予想と比べてどうだったのか。この需要は、2027年も続くのか。まず会社の強みと位置づけを確認してから、決算を見ていく。半導体関連の投資信託やインデックスを持っている人は、間接的にこの会社の動きに関わっている可能性がある。なお、本記事は特定の銘柄の購入を勧めるものではない。
📌 3行で分かること
・10月28日の決算で、中間期の営業利益は約2倍。通期の予想を上方修正し、自社株買いも決めた。市場の予想も上回った
・市場は翌29日に株価で歓迎したが、30日は半導体株が全面安となり、上昇分をほぼ戻した
・会社は2027年も需要の強さが続くと見ている。1年前に東京エレクトロンを上回った時価総額も、30日の終値で上回ったまま
Ⅰ.アドバンテストは、半導体の「検査装置」の会社
結論から言うと、アドバンテストは、製造途中や完成後の半導体が正しく動くかを調べる検査装置(テスタ)の会社だ。
半導体は、工場で何百もの工程を経てつくられる。その途中や完成後のチップに電気信号を送り、設計どおりに動くかを調べる。この検査に使う装置が「テスタ」だ。検査に通らないチップは、使えない。品質を守るうえで、欠かせない工程になる。
東京エレクトロンとの違いも押さえておく。東京エレクトロンは、半導体を「つくる」工程(回路を作り込む前工程)の装置が中心だ。アドバンテストは、つくったものを「調べる」装置の会社だ。どちらもAI向けの半導体の増産で需要が増えるが、売るものは違う。
半導体ができるまでの流れにあてはめると、違いが分かりやすい。
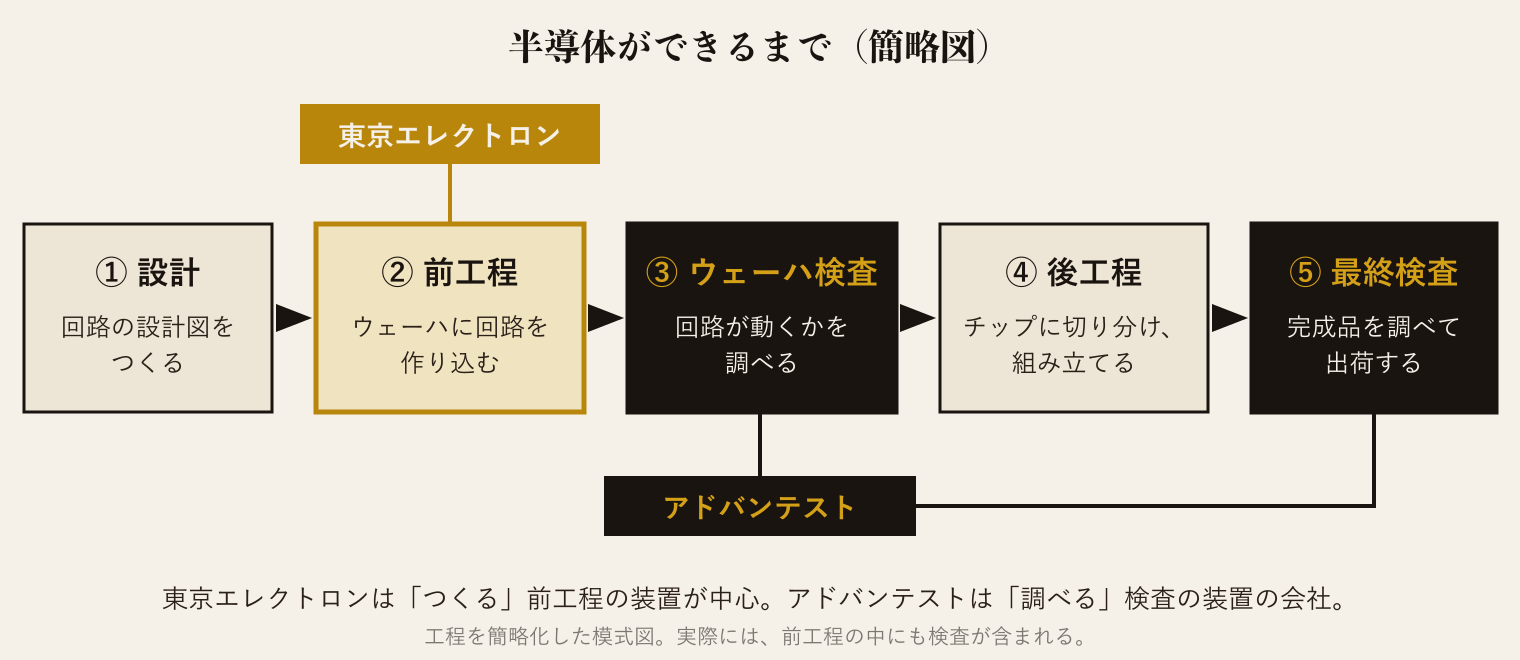
工程の名称と順序は、半導体製造工程の解説(semijapanwfd.org)を参考に、筆者が簡略化した模式図。実際の工程は、これより細かい。
売上の中心は、テストシステム事業(テスタの販売)で、2026年4〜9月は、売上の約9割を占めた。ほかに、テスタの保守などのサービス事業がある。海外の売上比率は99.4%で、売上のほぼすべてが海外の顧客向けだ。
では、世界の中で、この会社はどんな位置にいるのか。
Ⅱ.SoCテスタで市場シェア66%(会社推定)。AI向けの需要が追い風
結論から言うと、アドバンテストは、GPUやCPUなどを検査するSoC向けテスタで、2025年(1〜12月)に66%の市場シェアを持つと推定されている。この数字は、会社自身の推定だ。
会社は2026年7月の決算説明会で、SoC向けテスタ(GPUやCPU、用途に合わせて設計されるASICなどを検査する装置)の2025年(1〜12月)の市場シェアを、自社の推定で示したうえで、将来は70%超を目指せる道筋がある、と説明している。
AI向けの半導体は、世代が進むごとに構造が複雑になる。複雑になれば、検査の項目と回数が増える。会社は、半導体の生産数量の増加に加えて、世代ごとに検査の内容と回数が増えることが、テスタ市場の「構造的な成長」を支えている、と説明している。同じ数のチップをつくっても、必要なテスタの数や稼働が増える。これが、AI向けの半導体で、テスタの需要が特に強くなっている理由だ。
この評価は、株式市場にも表れた。2025年9月10日、アドバンテストの時価総額は、終値ベースで10兆556億円となり、東京エレクトロンの9兆9,750億円を上回った(Bloombergの報道。2006年3月以来、約20年ぶり)。検査装置の会社が、半導体装置の代表格を抜いた日だった。
その後の1年で、業績はどう変わったのか。
Ⅲ.過去の推移:営業利益は2年で約4倍になる見通し
結論から言うと、今回の決算は、急拡大の途中にある。営業利益は、2025年3月期から2年で約4倍になる見通しだ。
| 決算期(3月期) | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2025年3月期(実績) | 7,797億円 | 2,282億円 | 29.3% |
| 2026年3月期(実績) | 1兆1,286億円 | 4,991億円 | 44.2% |
| 2027年3月期(会社予想・10月28日時点) | 1兆8,630億円 | 9,670億円 | 51.9% |
出所:アドバンテストの2027年3月期第2四半期決算短信、2026年3月期決算短信(IFRS・連結)。営業利益率は会社資料の数字(2027年3月期予想は決算説明資料)。
売上高は、2年で約2.4倍になる計算だ。営業利益は、約4.2倍になる。売上が増えただけでなく、利益率が約23ポイント上がった。高性能なテスタほど利益率が高く、AI向けの高性能品の比重が増えたことが、利益率を押し上げている(会社説明)。
ここまでの流れを踏まえて、今回の決算の中身を見ていく。
Ⅳ.今回の決算:市場予想と比べてどうだったか
結論から言うと、7〜9月期の営業利益も、通期の予想も、市場の予想を上回った。売上も利益も、中間期として過去最高を更新した。
発表前の市場の予想と、発表された数字を並べた。
| 項目 | 発表前の市場予想 | 発表された数字 | 差 |
|---|---|---|---|
| 7〜9月期の営業利益 | 約2,200億円 | 2,668億円(実績) | 約+21% |
| 通期の営業利益 | 8,800億〜8,900億円(予想の平均) | 9,670億円(会社の新予想) | 約+9〜10% |
| 通期の純利益 | 6,637億円(アナリスト21人の平均) | 7,415億円(会社の新予想) | 約+12% |
出所:市場予想は、7〜9月期と通期の営業利益が財経新聞、通期の純利益がロイター(IBES集計)の報道。発表された数字は決算短信。通期の2行は、会社の新しい予想と、発表前の市場予想の比較で、実績の比較ではない。差は筆者の計算。
いずれも、発表前の予想を上回る内容だった。ここからは、決算の中身を見ていく。
| 項目 | 2027年3月期 中間(4〜9月) | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 8,452億円 | 5,267億円 | +60.5% |
| 営業利益 | 4,568億円 | 2,324億円 | +96.5% |
| 営業利益率 | 54.0% | 44.1% | +9.9ポイント |
| 中間利益(純利益) | 3,681億円 | 1,698億円 | +116.8% |
出所:決算短信(IFRS・連結)。営業利益率は営業利益÷売上高で算出。
伸びの中心は、テスタだ。中でも、AI向けのSoCテスタが大きい。7〜9月期の売上は、SoCテスタが3,533億円、メモリ向けのテスタが534億円だった(決算説明資料)。会社は、GPU向けの高水準な販売に加えて、推論AI(学習済みのAIを実際に動かす用途)の広がりでASICやCPU向けが伸びた、と説明している。
収益性も上がった。7〜9月期の営業利益率は55.9%だった。売上総利益率は70%を超えた。高性能な製品の比率が高まったことが主な理由だ。対米ドルの円安(中間期の平均は1ドル=160円、前年同期は146円)も、売上と利益を押し上げた。
通期の予想は、2回目の上方修正になった。売上高は1,490億円、営業利益は1,210億円(+14.3%)、それぞれ7月時点から引き上げられた。当期利益の予想も引き上げられた。会社は、下期の営業利益率も50%を超える見通しで、7月時点の予想(47.3%)から約3ポイント高い、としている。
株主還元も強まった。中間配当は49円で、前年同期の29円から増えた。さらに、2026年10月29日から2027年3月24日までを期間として、最大1,100万株、2,800億円を上限とする自社株買いの取得枠を設定した。上限であり、全額を取得するとは限らない。
では、この好調は、この先も続くのか。
Ⅴ.検査装置の需要は2027年も続くのか:会社の見方とリスク
結論から言うと、会社は2027年も、テスタ市場の良好な環境が続くと見ている。ただし、これは会社の見通しで、将来を保証するものではない。
決算説明資料では、AI関連の半導体市場は「スーパーサイクルを超えるメガサイクルとも呼べる高成長局面」にあるとしている。会社の決算期は3月だが、テスタ市場の見通しは、1〜12月の年で示されている。2026年のテスタ市場は、SoC向けが約115億ドル(約1.8兆円)、メモリ向けが25億〜30億ドル(約3,900億〜4,700億円)の中央値水準と見ており、過去最大を更新する見込みだ。2027年も、良好な環境が続くと予想している。
その根拠として、会社は、半導体の生産数量の増加と、世代ごとの検査の増加(Ⅱ章)に加えて、供給の制約を挙げている。地政学的なリスクとマクロ経済の要因を除けば、半導体や先端パッケージの供給の制約は2027年も続き、最終顧客の需要が供給を上回る状況が続くと予想している。
会社の側も、増産を進めている。SoCテスタの年間の生産能力は、すでに5,000台を超えた。1万台の目標も、当初の計画から大幅に前倒しして目指す。メモリ向けのテスタも、同じ勢いで増産する。ただし、検査装置の部品であるメモリ半導体などは、需要が供給を上回っていて、コストの上昇を下期の予想に織り込んでいる(Ⅶ章)。
会社の見通しには、前提がある。上のとおり、会社自身が、地政学的なリスクとマクロ経済の要因を除けば、と断っている。また、テスタの需要のもとは、AI向けの半導体への投資だ。この投資への見方が変われば、需要の見通しも変わりうる。2028年以降の見通しは、会社の資料にないため、この記事では判断しない。今回の決算から言えるのは、会社が2027年までの需要を強いと見ている、という点だ。
では、この決算を、市場はどう受け止めたのか。
Ⅵ.市場の受け止め:翌日は+6%、30日は反落。時価総額は東エレを上回ったまま
結論から言うと、市場は決算の翌日に株価で歓迎したが、30日の半導体株安で、上昇分をほぼ戻した。
決算の発表は、28日の取引終了後(15:30)だった。株価の動きは、次のとおりだ。
| 日付 | アドバンテストの終値 | 前日比 |
|---|---|---|
| 10月28日(発表日・発表は取引終了後) | 34,930円 | +3.16% |
| 10月29日 | 37,030円 | +6.01% |
| 10月30日 | 34,860円 | −5.86% |
出所:株探の日足。
29日は、日経平均が6万4,659円で取引を終えた。アドバンテストは、その上昇をけん引した銘柄と報じられた。決算の内容が、予想を上回ったことが評価された形だ。
30日は、日経平均が1,369円下がり、6万3,290円で終わった。報道では、前日の米国のハイテク株の下落を受けて、AI関連の巨額の投資への警戒が再び広がったこと、米インテルが取引終了後の取引で大きく下がったことなどが、半導体関連の株が売られた理由として挙げられている。同じ日に、東京エレクトロンも5.19%下がっており、アドバンテストに固有の悪材料は、確認できていない。
結果として、30日の終値は、決算前の28日の終値とほぼ同じ水準に戻った。
では、時価総額の逆転は、続いているのか。30日の終値で比べた。
| 会社 | 10月30日の終値 | 発行済株式数 | 時価総額(概算) |
|---|---|---|---|
| アドバンテスト | 34,860円 | 約7.32億株 | 約25.5兆円 |
| 東京エレクトロン | 9,514円 | 約23.40億株 | 約22.3兆円 |
終値×発行済株式数(自己株式を含む)で算出した概算。自己株式を除いても、順位は変わらない(アドバンテスト約25.2兆円、東京エレクトロン約21.5兆円)。東京エレクトロンは10月1日に1株を5株に分ける株式分割をしたため、株価は1万円前後になっている(株数は分割後)。時価総額は、市場の評価を示す指標の一つで、技術力や割安さを直接示すものではない。
アドバンテストが、約3.3兆円上回っている。逆転した2025年9月10日(10兆円前後で、ほぼ並んでいた)と比べると、アドバンテストは約2.5倍、東京エレクトロンは約2.2倍に増えた(概算)。AI向けの半導体の追い風を受けて、両社とも大きく増えたが、アドバンテストの伸びのほうが大きかった。逆転は、続いている。
時価総額が上でも、利益の額で上回っているわけではない。東京エレクトロンは、30日の取引終了後に決算を発表した。中間期(4〜9月)の売上高は1兆6,675億円、営業利益は5,068億円(前年同期比+67.2%)で、金額ではアドバンテストを上回る。営業利益率は約30%で、アドバンテストの54.0%(前述)より低い。通期の営業利益は、初めて1兆円を超え、1兆1,690億円になる見通しだ(会社予想。いずれも東京エレクトロンの決算短信)。時価総額は、足元の利益の額だけでなく、将来の成長への期待も映して決まる。アドバンテストの利益の伸びや利益率の高さへの期待が、市場評価を支える一因と考えられる。ただし、会計基準が異なる(東京エレクトロンは日本基準、アドバンテストはIFRS)ため、厳密な比較ではない。東京エレクトロンの決算の詳しい内容は、別の記事で扱う。
好材料が多い一方で、気になる点もある。
Ⅶ.気になる点は3つ
結論から言うと、気になるのは、純利益の中身、部材コストと在庫、株価の振れの大きさの3点だ。
①純利益には、評価益が含まれている
中間利益には、金融収益約570億円が寄与している。このうち約542億円は、戦略投資に関連する金融商品の評価益だ(決算短信)。本業の収益力を見るなら、営業利益を合わせて確認したい。評価益は、価格が下がれば、逆に評価損になりうる。会社は、これらの投資を、包括的なソリューションを提供する会社になるための戦略投資と説明しており、投資有価証券は、年度末の679億円から、9月末は4,326億円に増えた。
為替の前提にも注意が必要だ。下期の予想は、1ドル=150円で組まれている。中間期の平均より円高の前提だ。会社は、円が1円安くなると、通期の営業利益が58億円増える、としている。円高に振れれば、この分は減る方向に働く。
②部材のコスト上昇と、在庫の増加
会社は、メモリ半導体を中心とする部材のコスト上昇を、下期の予想に織り込んでいる。そのうえで、製品の構成が良くなることで、営業利益率は高い水準を保つと見ている。コストの上昇が想定を超えれば、利益率の重しになりうる。
棚卸資産(在庫)は、年度末の2,317億円から、9月末は3,524億円に増えた。増産の準備を進めている面があり、需要が強い間は問題になりにくい。ただ、需要が想定より弱まったときには、重くなりうる項目だ。
③株価の振れが大きい
この会社の株価は、AI関連の投資への期待で動く。10月15日には、AI関連の設備投資の先行きへの不安から、1日で約15%下がり、終値は34,340円になった(日経ヴェリタス)。今回も、Ⅵ章で見たとおり、決算の翌日と翌々日で、逆方向に大きく動いた。業績が良くても、AI投資への見方が変われば、株価は下がる。この振れの大きさは、持つときに知っておきたい点だ。
気になる点は以上の3つだ。これらを踏まえても、業績面の評価が変わるかどうかを、最後に整理する。
Ⅷ.業績面では好材料が大きい理由と、今後見るところ
結論から言うと、今回の決算は、売上・営業利益の拡大と通期予想の上方修正という点で、強い内容だった。ただし、この好業績が株価にどこまで織り込まれているかは、別に考える必要がある。
業績面で強いと言える理由は、3つある。第一に、需要の裏づけがある。会社は、2027年も需要が供給を上回る状況が続くと見ている(Ⅴ章)。第二に、生産能力の拡大が、前倒しで進んでいる(Ⅴ章)。第三に、利益率が高い。売上が増えるほど、利益が大きく伸びる構造になっている。
今後の確認点は、次のとおりだ。
- ①11月12日のIR説明会:会社が、生産体制の高度化(サプライチェーン)について、詳しく説明する予定
- ②次回の四半期決算:通期の予想が、さらに引き上げられるか。日程は、会社の発表を確認したい
- ③生産能力:SoCテスタの年間1万台の目標を、いつ達成するか
- ④AI関連の投資の動き:米国の大手IT企業の決算や、投資計画。株価が最も影響を受けやすい点
- ⑤自社株買い:2027年3月24日までの実施状況
メモリ向けのテスタも、DRAMや不揮発性メモリの投資を背景に伸びている。メモリ半導体の側から見た動きは、キオクシアの記事で整理している。
アドバンテストは、半導体を「調べる」装置で、AI時代の需要を取り込んでいる。時価総額で東京エレクトロンを上回った流れは、決算後も続いている。次の決算で、この勢いが数字に表れ続けるかを、追っていきたい。
🏦 個別株を買うなら、まず自分に合った口座を選ぶことから
アドバンテストのような個別株は、値動きが大きい。取引の手数料や使いやすさを比べて、続けやすい証券会社を選びたい。
※本リンクはアフィリエイトリンクです(PR)
【更新予定】
東京エレクトロンの決算を受けた株価の動き、11月12日のIR説明会、次回の決算、自社株買いの実施状況で、新しい情報があった場合、判明しだいこの欄に追記します。
本記事には一部アフィリエイトリンクを含みます(楽天証券)。本記事は情報提供を目的としており、特定の金融商品・銘柄・国・地域への投資を推奨するものではありません。個別株の将来の業績・株価を保証するものではなく、記載した将来の見通し・計画は会社の説明または報道にもとづくものです。掲載データは2026年10月28日〜31日時点の公開情報(アドバンテスト・東京エレクトロンの決算短信、アドバンテストの決算説明資料、各種報道、株価情報)に基づくものであり、状況は流動的に変化します。シェアの数字は会社の推定です。市場の予想値は、IBES・報道各社の集計によるもので、集計元により異なります。株価は、特に断りのない限り終値ベースです。時価総額は、終値×発行済株式数(自己株式を含む)による概算です。ドルの円換算は概算レート(1ドル=157円)によるものです。投資には元本割れのリスクがあります。実際の投資判断はご自身の責任において行ってください。