メタ決算、売上26%増。
それでも株価は7%安
広告は絶好調で、Museも伸びた。それでも決算翌日の株価が下がった理由を整理する。
メタ決算は、売上26%増で過去最高。Museが成果として見え始めた
メタ(Meta Platforms)の2026年7〜9月期の売上高は、646億ドル(約10.2兆円)で、前年同期より26%増えた。2四半期連続の過去最高で、市場の予想(約634億ドル)も上回った。10〜12月期の売上見通し(730〜760億ドル)も、予想(約737億ドル)を上回った。
AIへの巨額の投資に不安が出ていたなかで、広告が伸び、AIエージェント「Muse(ミューズ)」は、発売から約6週間で1,000万人超が設定した。メタの投資が成果として見え始めた決算だ。営業利益は減ったが、8月の和解にともなう一時的な費用のためだ。
ただし、株価は決算の翌日(10月22日)に約7%下がり、終値は649ドル(約10.3万円)だった。この日はナスダック総合指数が2.6%下がる地合いの悪さもあり、メタ自身も、設備投資とキャッシュの負担が重く見られた。翌23日も1%ほど下がり、決算週では約9%安になった。
この記事では、好調の中身、Muse、株主に関わる発表(無議決権株)、気になる点、そして株価が下がった理由を整理する。なお、本記事は特定の銘柄の購入を勧めるものではない。
| 項目 | 実績 | 予想 |
|---|---|---|
| 売上高 | 646.0億ドル | 633.7億ドル |
| 広告収入 | 630.6億ドル | 618.5億ドル |
| 1株あたり利益(EPS) | 3.83ドル | 3.57ドル |
| 10〜12月期の売上見通し | 730〜760億ドル | 737.3億ドル |
予想は、売上高と10〜12月期見通しがLSEG集計(ロイター)、広告収入とEPSが株探の集計。EPSは、法的費用を含む数字。
Ⅰ.好調の中身は、広告
結論から言うと、売上の97%超を占める広告が、数量と単価の両方で伸びた。
広告収入は630.6億ドル(約10.0兆円)で、前年同期より26%増えた。広告の表示回数は10%、1件あたりの平均単価は14%、それぞれ増えた。表示が増えただけでなく、1件あたりの値段も上がっている。
利益の面では、主力のファミリー・オブ・アプリ(フェイスブック、インスタグラム、ワッツアップなど)の営業利益が、171.2億ドル(約2.7兆円)だった。1日あたりの利用者数は、36.4億人で、前年同期より3%増えた(予想の36.6億人には、わずかに届かなかった)。
広告が稼いだ資金が、AIへの投資を支えている。次は、その投資の成果として注目されるMuseを見る。
Ⅱ.Museは、約6週間で1,000万人超
結論から言うと、Museは発売から約6週間で1,000万人超が設定し、メタの巨額のAI投資が、利用者の数として表れ始めた。
Museは、メールの送信、旅行の予約、買い物などを、利用者に代わって実行するAIエージェントだ。2026年9月8日に米国で始まった。決算説明会で、Zuckerberg(ザッカーバーグ)CEOは、米国とカナダで、1,000万人超が設定し、そのうち約25%が毎日使っている、と説明した。最も多い使い方は、買い物(旅行を含む)だという。
収益化の方針も示された。ほとんどの人は無料のまま使い、買い物の取引から、事業者が手数料を払う仕組みを作る。高性能なモデルや、追加の利用枠は、有料の購読にする。ザッカーバーグ氏は、将来、Museの1人あたりの収益が、フェイスブックやインスタグラムを上回る可能性がある、との見方を示した(これは見通しで、現時点の数字ではない)。
一方で、Museは計算資源を大量に使う。メタは、1年以内に、コスト効率を10倍以上に改善する見込みだと説明している(実績ではなく、見込み)。また、安全性への懸念から、Museによるアクセスを制限している企業もある、と報じられている。
Museの仕組みや、発表後の株価の動き、安全面の論点は、メタのAI「Muse」とOpenAI「dots」を比べた記事で整理している。
では、利益が減ったのは、なぜか。
Ⅲ.利益が減ったのは、一時的な費用のため
結論から言うと、営業利益の減少は、8月の和解にともなう一時的な費用が原因だ。この費用を除けば、前年を上回る。
営業利益は129.9億ドル(約2.1兆円)で、前年同期より37%減った。営業利益率は20%で、前年同期の40%から下がった。原因は、2026年8月に、米国の52の州の司法長官と合意した和解(青少年のSNS利用をめぐる訴訟)にともなう、98.9億ドル(約1.56兆円)の費用を、この四半期に計上したことだ。
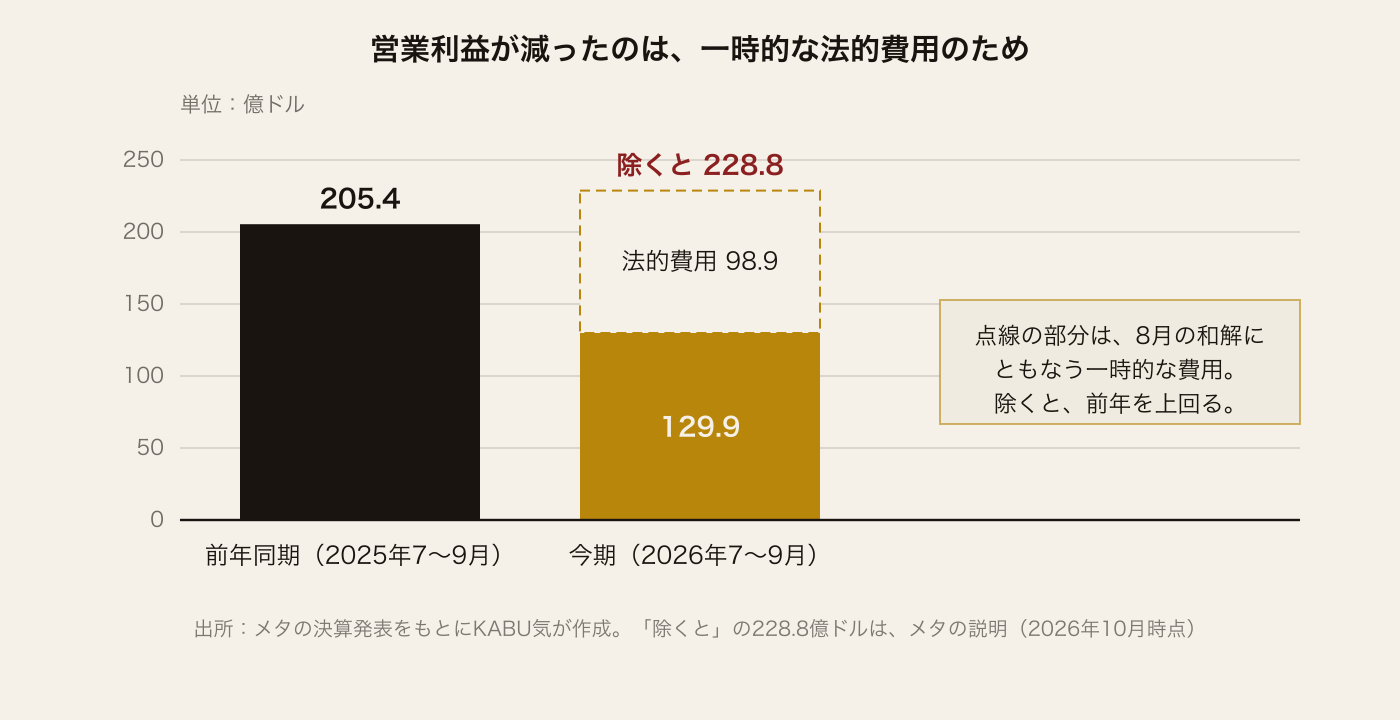
メタは、この費用を除くと、営業利益は228.8億ドルだったと説明している。前年同期の205.4億ドルを上回る。また、この費用を除けば、2026年通期の営業利益は、2025年を上回る見通しだとしている。
1株あたり利益(EPS)は、3.83ドルだった。費用を除くと7.40ドルになる。費用を含めた3.83ドルでも、予想の3.57ドルを上回った。
利益の減少が一時的なものなら、次に株主が気になるのは、株の話だ。メタは、株主に関わる発表もした。
Ⅳ.株主に関わる発表:無議決権株で、実質1対2の分割
結論から言うと、2027年1月に、株主は持ち株と同じ数の新しい株を受け取り、実質的に1対2の株式分割になる。
メタは、議決権のない新しい種類の株式(クラスC普通株)を、新たに作ると発表した。既存の株主には、1回限りの株式配当として、持っている株1株につき、新株1株が配られる。株数が2倍になるので、メタは、分割後は、既存の株の価格が、2分の1の水準になる、と見込んでいる。定款の変更が効力を持つのは、2027年1月19日だ。配当の基準日と支払日は、後日発表される。
既存の株主の議決権は、変わらない。新しい株式は、議決権を持たない。メタは、新株の使い道を、資金調達、従業員への報酬、企業の買収などとしている。創業者のザッカーバーグ氏が支配権を保ったまま、AI開発に必要な資金を集められる仕組みだ。
日本の証券会社で、メタの株を持っている人は、新株の受け取り方や、税金の扱いが、証券会社ごとに異なる可能性がある。詳細は、取引している証券会社の案内を確認してほしい。
ここまでは好材料が中心だった。気になる点も、整理しておく。
Ⅴ.気になる点は3つ
結論から言うと、気になるのは、設備投資、法的リスク、リアリティ・ラボの赤字の3点だ。
①設備投資とキャッシュ
2026年通期の設備投資の見通しは、1,350億〜1,450億ドル(約21.3兆〜22.9兆円)で、従来の1,300億〜1,450億ドルから、下限が引き上げられた。この四半期の設備投資は349.1億ドル(約5.5兆円)で、フリーキャッシュフロー(本業で稼いだお金から投資を引いた額)は、21.2億ドルのマイナスだった(前年同期は106.3億ドルのプラス)。現金と有価証券は、824.5億ドルある。2027年の計画は、まだ策定中で、数字は出ていない。
②法的リスク
決算発表と同じ10月21日、米ニューメキシコ州の地裁が、メタに250億ドル(約3.95兆円)の支払いを命じた。フェイスブックの利用者の個人データが、同意なく取得された問題(ケンブリッジ・アナリティカ)をめぐる訴訟で、陪審が、メタは利用者を欺いたと認定していた。メタは、控訴する方針だ。メタは、決算後に提出した四半期報告書(10-Q)で、この訴訟に関する損失について、金額は開示していないが、引当を計上していると記している。控訴の間は、保証金などの担保を求められる可能性もある、としている。メタは、青少年に関する裁判が、今後数か月に複数予定されている、とも説明している。2026年通期の総費用の見通しは、1,750億〜1,790億ドルに上がったが、これは、8月の和解にともなう費用を織り込んだものだ(従来は1,650億〜1,690億ドル)。
③リアリティ・ラボ(スマートグラスやVR機器の部門)の赤字
リアリティ・ラボは、メガネ型のAI機器(スマートグラス)や、VRヘッドセットなどの機器を手がける部門だ。この部門の営業損失は、41.3億ドル(約6,500億円)で、売上は4.4億ドルだった。2026年通期の損失は、180億〜190億ドルの見通しで、2025年より減る。2027年は、約150億ドルに縮む見通しだ。
3点とも、すぐに業績を壊すものではない。ただ、設備投資と、法的リスクは、今後も続く論点だ。
Ⅵ.決算後の株価は約7%安。地合いと、投資の負担が重かった
結論から言うと、決算の中身そのものより、地合いの悪化と、AI投資の負担への懸念が、株価を押し下げた。
10月22日、メタ株は6.98%下がり、648.85ドル(約10.3万円)で取引を終えた。約6週間ぶりの安値だ。決算発表前の10月21日の終値は697.5ドルで、発表直後の時間外取引では、723.9ドル(約+3.8%)まで上がっていた。翌日の通常取引で、その上げ幅を消し、さらに下げた。翌23日(金)も0.96%下がり、642.62ドル(約10.2万円)で取引を終えた。10月16日の終値(709.33ドル)と比べると、決算週で約9%の下落になる。
まず、地合いだ。同じ10月22日、ナスダック総合指数は2.6%下がり、6月以来の大きな下げになった。S&P500は1.2%下がった。フィラデルフィア半導体指数は6%超下がったと報じられている。テスラは、1株利益が予想を上回ったものの、約3%下がった。アルファベットは約3%、アマゾンは約4%、マイクロソフトは約2%下がった。AI関連への投資負担への警戒が、再び意識された日だった。原油価格が約5か月ぶりの高値になったことも、市場の重しになった。
そのうえで、メタ自身にも、売られた理由がある。報じられているのは、次の点だ。
- 設備投資とキャッシュ:2026年の設備投資の見通しの下限が上がり、通期の総費用の見通しも1,750億〜1,790億ドルに上がった。フリーキャッシュフローは、21億ドルのマイナスで、2012年以来初めてのマイナスと、ロイターは報じている
- 外部の顧客がいない:アルファベットやマイクロソフトは、クラウド事業で、外部の顧客からデータセンターの収益を得ている。メタには、それがなく、投資の負担を分け合う相手がいない、との指摘がある
- 信用リスクの高まり:メタの5年物のクレジット・デフォルト・スワップ(CDS)が、過去最高の114.79ベーシスポイントになった(ロイター。Markitのデータ)。CDSは、会社が借金を返せなくなったときの、保険の料金のようなものだ。高いほど、市場がリスクを高く見ていることを示す。10-Qによると、将来の契約とリースの支払いは、合計で約8,250億ドル(約130兆円)で、7月の約7,000億ドル弱から増えた(合計はブルームバーグの集計)。内訳は、解約できない契約上の支払いが約4,545億ドル、まだ始まっていないリースが約3,557億ドルなどだ
- 無議決権株:新しい株の発行を、将来の株式の希薄化(1株の価値が薄まること)につながりうる、と見る投資家もいる(ロイター)。JPモルガンのアナリストは、メタが新株で資金を調達するなら、早いほうがよい、そうすれば市場の重し(オーバーハング)が取り除かれる、との見方を示した(Yahoo Finance、10月23日)
メタは、2027年の設備投資や費用の計画を、まだ示していない(計画を策定中と説明している)。この先の不確かさが、重しになっている面もある。
売上と広告は好調で、Museも伸びている。一方で、投資の負担は重く、市場は、成果が数字に表れるまで、資金が続くかを見ている。今後の確認点は、4つある。
- ①Museの収益化:買い物の手数料と、有料の購読が、いつ、どれだけ数字に表れるか
- ②2027年の計画:設備投資と費用の計画が、いつ、どの水準で示されるか
- ③無議決権株:配当の基準日と支払日の発表、2027年1月19日以降の取引
- ④法的な動き:ニューメキシコ州の控訴と、青少年に関する裁判の行方
メタは、広告で稼ぎ、AIに投資し、その成果を、Museで見せ始めた。次の決算で、その成果が、どこまで数字に表れるかを、追っていきたい。
【更新予定】
配当の基準日・支払日の発表、ニューメキシコ州の控訴の動き、次の決算(2027年1月ごろの見通し)で、新しい情報があった場合、判明しだいこの欄に追記します。
本記事は情報提供を目的としており、特定の金融商品・銘柄・国・地域への投資を推奨するものではありません。個別株の将来の業績・株価を保証するものではなく、記載した将来の見通し・計画は会社の説明または報道にもとづくものです。株価・業績等の掲載データは2026年10月21日〜25日時点の公開情報(メタの決算発表、決算説明会、各種報道、株価情報)に基づくものであり、状況は流動的に変化します。予想値は、LSEG・株探等の集計によるもので、集計元により異なります。株価は、特に断りのない限り終値ベースです。為替換算は概算レート(1ドル=158円)によるものです。投資には元本割れのリスクがあります。実際の投資判断はご自身の責任において行ってください。