AIバブルの正体は、
米中「覇権戦争」だった
日経平均もエヌビディアの決算も過去最高。それでも消えない「AIバブル」への不安の正体は、米中による、AIの覇権を賭けた激しい競争にあった。
2026年9月12日、Anthropicのダリオ・アモデイCEOが、自ら公表したエッセイで「AI開発企業は、モデルの能力向上のペースを意図的に落とすべきだ」と訴えた。本来はライバル同士のはずのOpenAI・Google DeepMind・xAIのトップも、相次いでこの主張に同調した。OpenAIのサム・アルトマンCEOに至っては「2026年のIPOは時期尚早だ」と、上場計画を2027年以降に先送りすると表明した。
市場は敏感に反応した。週明けの米国市場ではAI・半導体株が急落し、フィラデルフィア半導体指数は一時5.9%安。日経平均も続落し、9月14日には518円安の6万3,492円まで下げた。「AIバブルは、いよいよ弾けるのか」——多くの人がそう感じたはずだ。
だが、この一件の核心は、そこではないかもしれない。トランプ大統領はこの”減速すべきだ”という声を一蹴し、現地時間9月13日、アイルランドで記者団にこう言い放った。「Whoever wins AI wins(AIで勝った者が、勝つ)」。安全性を巡るはずの議論が、一瞬で米中の覇権争いの話にすり替わった——これこそが、この記事で明らかにしたい構図そのものだ。
KABU気は先に「エヌビディア決算、四半期売上15兆円で過去最高」でこの構造の一端に触れ、「相場・マクロ経済シリーズで改めて扱う」と予告していた。今回は、その内側を一つずつ、事実から検証していく。
Ⅰ.AIは、すでに米中の「戦争」になっている
結論から言うと、AIはもう技術の競争ではない。わずか9カ月で、米中は「解禁」「停止」「命令」を武器に、少なくとも4往復の殴り合いをしている。
その前に、リードで触れた「AI開発減速提言」の中身を、もう少し見ておきたい。なぜ今、ライバル同士のはずの業界トップが足並みを揃えたのか。専門家・アナリストの間では、少なくとも4つの見方が指摘されている。
- ①額面通りの安全性懸念:三段階の具体的な制度提案や、実際のビジネスコストを伴うOpenAIのIPO延期は、「言うだけ」ではない代償を伴っている
- ②レギュラトリー・キャプチャ(規制の参入障壁化):厳格な安全基準は体力のある先行企業に有利に働き、新興企業やオープンソース系AIを締め出しうる。アモデイ氏自身もこの批判の存在を認めている
- ③反トラスト法上の懸念:証券アナリストの一部は「独占的な振る舞い」と指摘。OpenAI自身が、業界一斉の減速が独禁法に抵触しないか米議会に照会したと報じられている
- ④米中覇権争いとの整合:アモデイ氏の提言自体が「米国の商業的優位や、AIにおける対中リードを犠牲にすることなく」実現すべきだと明記している
安全性への懸念と競争戦略は、両立しないとも限らない——どれか一つが正解というわけではなさそうだ。
| 時期 | 措置(【米】=米国側/【中】=中国側) |
|---|---|
| 2025年12月8日 | 【米】トランプ大統領がH200等の対中出荷解禁を表明 |
| 2026年1月14日 | 【中】税関当局がH200の通関を認めない方針を通知したと報道 |
| 2026年1月15日 | 【米】BIS(米商務省の輸出管理当局)がH200・MI325Xの審査を「原則拒否」→「ケース・バイ・ケース」に変更(関税25%等の条件付きと報道) |
| 2026年1月 | 【中】当局が大手テック企業にH200の発注自粛を要請したと報道 |
| 2026年2月 | 【米】H200の対中出荷を小規模に開始も、中国側の受け入れ枠は限定的 |
| 2026年6月 | 【米】ASML製EUV装置の中国流出懸念を経営陣に伝達したと報道(ASMLは否定) |
| 2026年6月 | 【米】AnthropicのAIモデル2種への外国人アクセスを差し止める輸出管理命令(詳細はⅢ章) |
| 2026年9月15日 | 【中】AI・半導体等の技術者の出国を制限しうる新規定が施行予定 |
解禁したと思えば止められ、緩和したと思えば新しい規制が生まれる。米国は「チップの輸出」を、中国は「チップの受け入れ」と「技術者の出国」を、それぞれ武器にしている。どちらも、まだ矛を収めていない。
では、この規制合戦の的になっている当のAIモデルは、今どちらが優勢なのか。両国の「実力」を並べてみたい。
Ⅱ.今、どちらがリードしているのか
結論から言うと、2026年9月時点でリードしているのは僅差で米国。ただし中国が猛追しており、差はここ3年でほぼ消えかけている。
比べる物差しは、AIの「地頭」の良さを横断的に測る総合ベンチマーク(複数のテストを組み合わせた実力測定)指数にする。一番分かりやすい数字だからだ。
総合指数で現在の首位。僅差でGPT-6 Astra(OpenAI)、Claude Opus 5が続く。ほかGemini 3 Pro(Google)、Grok 4.5(xAI)。
対話性能で首位級に肉薄。ほかDeepSeek、Qwen(Alibaba)、Kimi K3(Moonshot、2.8兆パラメータ)、GLM(Zhipu)。
米スタンフォード大学「AI Index 2026」(2026年4月公表、2026年3月時点のデータ)によれば、当時の首位はAnthropic「Claude Opus 4.6」だった(現行のFable 5.1とは別モデル。AIモデルは数カ月単位で入れ替わるため、「今の首位」は調べる時点によって変わる)。2位の中国ByteDance「Doubao-Seed-2.0-Preview」との差は、わずか2.7ポイント。2023年は17.5〜31.6ポイント差だったから、3年足らずでほぼ埋まった計算だ。しかも同じ報告書によれば、米国の民間AI投資額は中国の23.1倍とされ、お金をかけた分だけ差が開いているわけではない。加えて中国製は運用コストが米国製の4分の1〜6分の1で済むとされ、無償公開の「オープンウェイト」戦略で新興国での採用を広げている。
ただし、この「差が縮まった」という数字を額面通り受け取る前に、留意すべき材料も出てきた。2026年9月10日、Anthropicは脅威レポートの中で、Alibaba・Moonshot AI・DeepSeekなど中国の複数のAI開発企業が、Claudeとの1億5,100万件を超えるやり取りを自社モデル(Qwen等)の学習に不正流用した疑いがあると指摘した。中でもMoonshotとDeepSeekについては、顧客からのリクエストをひそかにClaudeへ転送し、その回答を自社モデルの出力であるかのように提示していたケースもあったという。これに対し中国外務省は「事実を歪曲して中国に泥を塗ろうとする試みだ」として否定し、中国のAI技術力は「高いレベルでの自立」の表れだと反論している。Anthropic側の一方的な調査結果であり、両者の言い分は真っ向から対立している点には留意が必要だが、もし事実であれば「性能差の縮小」の一部は独自開発ではなく、他社モデルの出力の転用によって生まれていた可能性がある。
現時点の判定はこうだ——性能は米国がわずかにリード。だがコストと普及力では中国が優位に立ちつつあり、優劣は固定的ではない。この差が縮まっている事実こそ、両国が神経を尖らせる理由でもある。次に、その懸念の中身を見ていきたい。
Ⅲ.半導体は、誰が握り、何を恐れているか
結論から言うと、自前のAI半導体に懸けた中国は、今のところ苦戦している。そして米中は、それぞれ「相手への恐れ」と「自国の弱さへの恐れ」という2種類の懸念を抱えている。
両者の最大の懸念を一言でまとめるとこうなる。米国の最大の懸念は【対中】中国がAIを軍事転用すること。中国の最大の懸念は【対米】米国主導の包囲網で技術的に締め出されること。ほかの懸念は、この2つに付随するものだ。
※2色に価値の上下はない。米中それぞれの懸念を分けるための色だ。
この懸念の背景には、半導体という産業そのものが、国ごとに極端に偏った役割分担でできているという事実がある。設計は米国、最先端の製造はほぼ台湾TSMC一社、製造装置は米国・オランダ(ASML)・日本、素材のレアアースは中国、高性能メモリー(HBM)は韓国——誰か一国が欠けても、AIチップは完成しない。
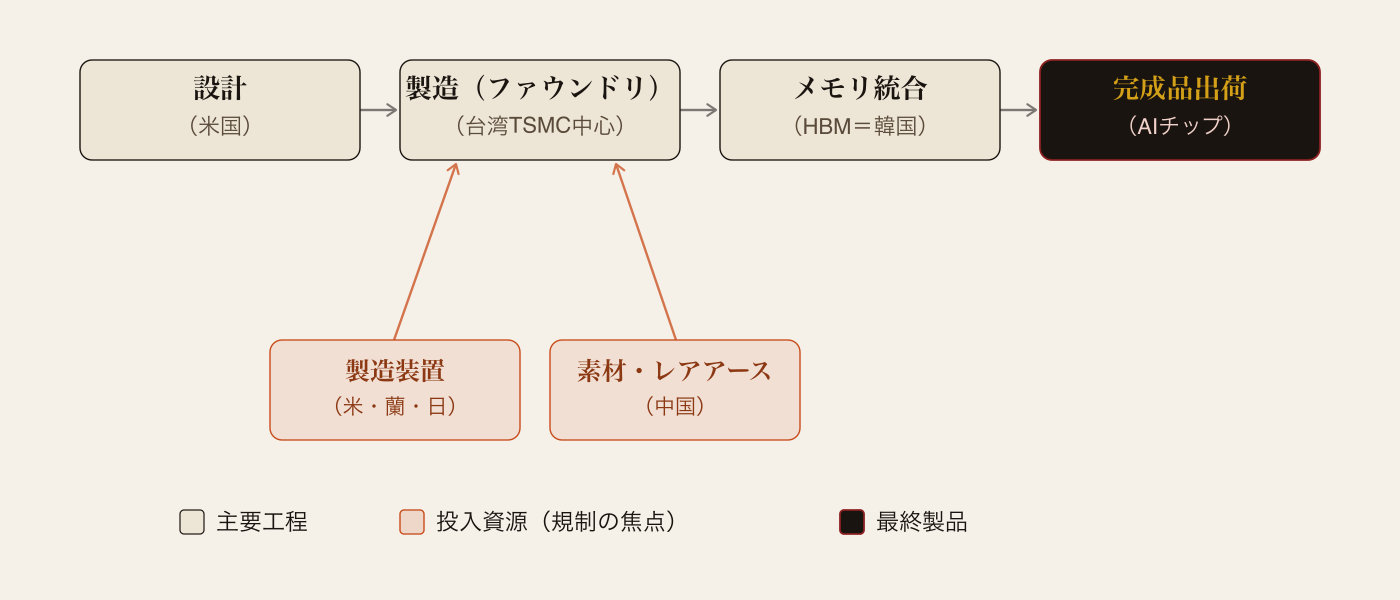
中国はこの偏りを自覚し、国産化を急いでいる。だが今のところ、苦戦は否めない。Huaweiは新型「Ascend 950PR」の性能を旧世代品「H20」の2.8倍とアピールするが、これは自社発表であり第三者の検証は乏しい。製造を担う中国SMICの最先端プロセスは改良7ナノメートル世代にとどまり、エヌビディアが使う4ナノメートル世代より一世代以上遅れている。歩留まり(良品率=生産した製品のうち不良品でない割合)も2〜4割程度と低いとの報道があり、高性能メモリー(HBM)も自国生産できず海外からの備蓄に頼る。規制が国産化を後押しした側面はあっても、性能とコストの両面で、まだ米国勢には届いていない。
この対立が「モデルそのもの」にまで広がった事例が、2026年6月にあった。米商務省が、Anthropic製「Claude Fable 5」「Mythos 5」への外国人アクセスを一時差し止めたのだ(引き金は中国系グループの不正アクセス疑いと報じられたが、政府から公式な理由説明はなく、6月30日に緩和された)。チップだけでなく、AIモデルそのものが規制対象になり得ることを示した一件だ。
さらに2026年9月10日、Anthropicは自社モデルの悪用に関する脅威レポートを公表し、中国を拠点とする複数の組織がClaudeを使って対魚雷兵器システムの仕様書作成、レーダー妨害を想定した電子戦ソフトウェアの開発、指向性エネルギー兵器に関する資料収集を行っていた事例を明らかにした。同社は該当アカウントを禁止し、当局と情報共有したとしている。これらはAnthropic自身の調査・公表に基づく内容で、中国側はこうした一連の主張を「事実を歪曲した中傷」だとして否定しており、中国商務省はむしろ米国側がAI業界の独占を正当化するための思惑だと批判し、対抗措置を警告している。真偽の判定はここではしないが、「AIの軍事転用」という米国の懸念が、抽象的な可能性ではなく実際に起きている事象だという主張が、米中双方の応酬という形で公の場に持ち出された、現時点で最も具体的な事例の一つと言える。
この対立の間に挟まれながら、双方から必要とされる立場にいるのが日本だ。次に、日本の立ち位置を見ていきたい。
Ⅳ.日本は、悪くない場所にいる
結論から言うと、日本は米中対立の当事者ではない。装置と素材という、両国どちらからも必要とされる立場にいる。
東京エレクトロンとアドバンテストは、ともに2026年4〜6月期に過去最高益を更新した(アドバンテストは売上高3,675億円・営業利益1,900億円、それぞれ前年同期比+39.3%・+53.3%)。ただしアドバンテストの中国向け売上比率は、国産化の余波で2026年度中に30%台半ばへ低下する見通しだ。レアアースの対中依存度も2024年時点で62.9%(2010年の89.8%からは低下、MM-04「台湾を攻めれば、中国は覇権を失う」で確認済み)と、日本は米中どちらの供給網からも切り離せない。
米中どちらが勝っても負けても、装置と素材を握る日本には仕事がある——これが投資家として押さえておきたい日本の立ち位置だ。次に、投資家自身の視点を整理したい。
Ⅴ.投資家は、もう当事者になっている
結論から言うと、新NISAでオルカンやS&P500を積み立てているなら、あなたはもうこの戦争の”株主”だ。勝敗を予想するより、自分がどれだけの前提に賭けているかを知っておきたい。
まず、いちばん語られているリスクから。エヌビディアが投資家に出資し、その投資家がエヌビディアからGPUを買う——身内でお金を回して、売上を大きく見せているだけではないか。著名投資家マイケル・バーリー氏が2026年8月に鳴らした警鐘は、要するにこういう話だ。
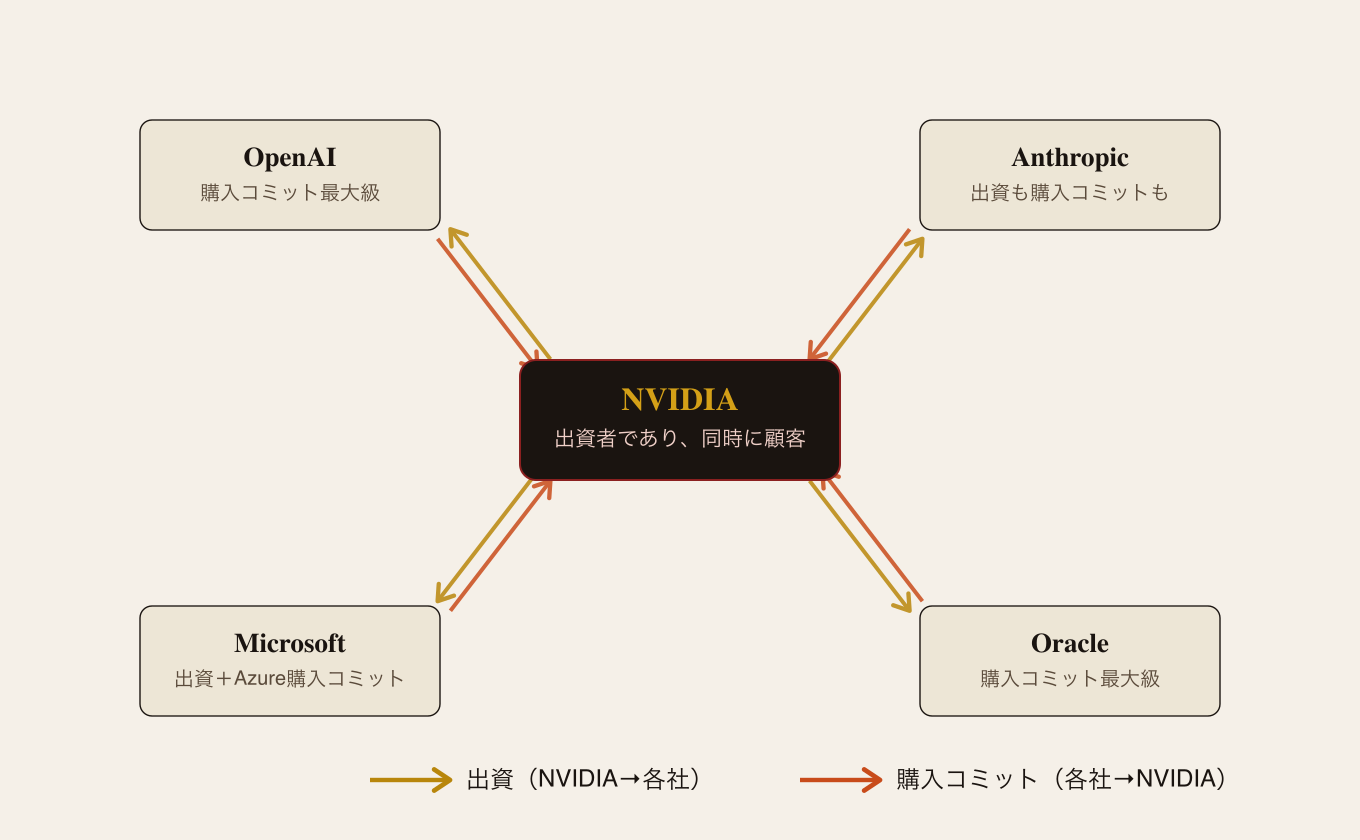
Bloombergの集計では、この輪の中で交わされた出資は約460億ドル(約7.1兆円)、購入の約束は約8,790億ドル(約136.2兆円)に達するという。本サイトの執筆支援AIの開発元Anthropicも、この輪の中にいる——MicrosoftとNVIDIAから合計最大150億ドル(約2.3兆円)の出資を受け、その一部で両社のクラウド・GPUを買う約束をしている。良し悪しの断定はしない。「発注はまだ確定額ではない」「実需に裏付けられた部分もある」という反論も存在するからだ。ただし、決算のたびに「約束が実際の支払いになっているか」を確かめる価値はある。
もう一つは、装置・電力といった「土台」への投資だ。Ⅳ章で見た東京エレクトロン・アドバンテストのような会社は、米中どちらが勝っても仕事が残る側にいる。そして最後に——エヌビディアもMicrosoftもGoogleも、すでに主要な株価指数の常連だ。インデックス投資をしている時点で、あなたはこの記事に登場した企業のほとんどの株主でもある。慌てて売り買いする必要はない。ただ、自分がどれだけの前提に賭けているかは、時々確認しておきたい。
断定はできないが、「次にどこを見れば局面が変わったと分かるか」の当たりはつけられる。難しいニュースを全部追う必要はなく、次の4つだけでいい。
- 規制の次の一手:米国の追加規則、中国の対抗措置(通関・技術者の出国制限が実際にどう運用されるか)
- 各社の決算:エヌビディア・東京エレクトロン・アドバンテストの中国売上比率、購入コミットメントが実際の支払いになっているか
- 新モデルの発表:OpenAI・Anthropic・中国勢からの新モデルとベンチマーク更新——「今の首位」は変わりうる
- 循環取引を巡る評価:著名投資家やアナリストの見方が、警戒方向・楽観方向のどちらに動くか
Ⅵ.この先にあるのは、資本主義か、それとも別の何かか
結論から言うと、AIの覇権争いは、企業の技術競争であると同時に、「どちらの経済・統治の仕組みが世界標準になるか」という、もっと大きな構図の入り口でもある。
民間企業がしのぎを削り、株式市場がそれを評価する。いわゆる「資本主義」モデル。
国家がAI戦略を主導し、資源を集中させる。政治学ではこうした統治のあり方を「権威主義体制」と記述的に呼ぶことがあるが、これは中国自身が掲げる立場ではない。
中国は2023年10月、国家の関与を重視する「グローバルAIガバナンス構想」を自ら提示している。安価でオープンなモデルを歓迎する新興国もあれば、統治のあり方そのものに警戒を示す欧米の論者もいる。どちらが正しいかは、ここでは判定しない。
この「国家がAIを主導する」という構図には、対外的な覇権争いだけでなく、国内統治への応用という側面もある。Anthropicは2026年9月10日の脅威レポートで、中国政府系とみられる主体が、少数民族や宗教団体の追跡・監視にもClaudeを用いていた事例を明らかにしている。この点を問われた中国外務省の毛寧報道官は、詳細は把握していないとしつつ「事実を歪曲して中国に泥を塗ろうとする試みに断固反対する」と述べ、否定している。
もう一つ、覚えておきたい皮肉がある。インターネットの原型「ARPANET」も、GPSも、気象レーダーも、元をたどれば軍事技術だった。軍事的な緊張が、結果として技術の進歩を早めてきた例は少なくない。今回のAI覇権争いでも、同じことが起きている可能性がある。
そしてこの競争の先には、まだ触れていない地平——「体を持ったAI=フィジカルAI」とロボットを巡る覇権争いが控えている。これは、稿を改めて扱いたい。
資本主義が主導する未来か、国家主導のモデルがより広い範囲で存在感を増す未来か。答えを持っている人は、まだ誰もいない。この記事を読んでいるあなた自身は、発展したAIの先に、どんな世界を望むだろうか。
結び——次の投資先は、もう動き出している
この記事の冒頭の問いに戻りたい。AIバブルは弾けるのか。答えはそう単純ではない。輸出規制の応酬はまだ終わっておらず、モデルの性能差は年々縮まり、AI関連企業のお金の流れは、もうあなた自身の資産と地続きになっている。様々な思惑が絡み合いながらも、一つだけ確かなことがある——AIの進化そのものは、もう誰にも止められない。
そしてロボットや「フィジカルAI」も、静かに、しかし確実に加速している。相場は、すでに次の投資先を探し始めているのかもしれない。
🏦 地政学リスクに揺れる相場でも、まずは自分の判断軸を持つことから
AI関連株のお金の流れも、規制の応酬も、めまぐるしく変わる。長期の積立なら、情報の多さより「続けやすさ」を軸に証券会社を選びたい。
※本リンクはアフィリエイトリンクです(PR)
【更新予定】
米中の輸出規制の応酬、及びAI関連企業間のお金の流れに大きな進展があった場合、判明しだいこの欄に追記します。
本記事には一部アフィリエイトリンクを含みます(楽天証券/TGアフィリエイト)。本記事は情報提供を目的としており、特定の金融商品・銘柄・国・地域への投資を推奨するものではありません。地政学・政治体制に関する記述には、複数の解釈が存在する事象や、確定していない将来予測が含まれます。掲載データは2026年8月〜9月時点の公開情報(米商務省・米連邦議会、中国税関総署・工業情報化部、Bloomberg、Stanford大学AI Index、Anthropic脅威インテリジェンスレポート(2026年9月10日公表)、中国外務省・商務省の記者会見発言、ロイター、日本経済新聞、各社決算資料・プレスリリース、各社報道等)に基づくものであり、状況は流動的に変化します。ドル建ての金額は、概算レート(1ドル=155円)で円換算しています。投資には元本割れのリスクがあります。実際の投資判断はご自身の責任において行ってください。